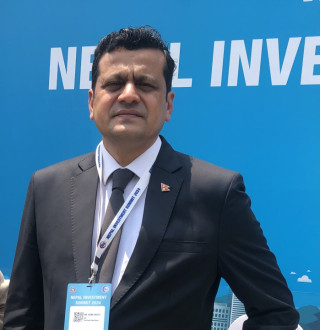
नवराज रेग्मी, तपाईंलाई कर तथा वित्त सल्लाहकार को रूपमा किन विश्वास गर्ने?
१) आफ्नो बारेमा छोटकरीमा बताउनुहोस्।
म नवराज रेग्मी, कर तथा वित्त सल्लाहकार (Tax & Finance Consultant) को रूपमा काम गर्दै आएको छु। मेरो मुख्य ध्यान कर प्रणाली (taxation), लेखाङ्कन (accounting), वित्तीय प्रतिवेदन (financial reporting), कर्पोरेट पालना (corporate compliance) र व्यवसायिक वित्तीय परामर्श (business financial advisory) मा केन्द्रित छ। मेरो कार्यशैली केवल कर विवरण (tax return) दाखिला गर्ने मात्र होइन, क्लाइन्टको व्यवसायको प्रकृति बुझेर कानुनी रूपमा पालना भएको (legally compliant), वित्तीय रूपमा सक्षम (financially efficient) र व्यावहारिक रूपमा लागू गर्न सकिने (practically implementable) समाधान प्रदान गर्नु हो।
२) कर परामर्शदाता (Tax Consultant) र लेखापरीक्षक (Auditor) बीचको मुख्य फरक के हो?
लेखापरीक्षकको मुख्य भूमिका वित्तीय जानकारीको स्वतन्त्र परीक्षण गरी उचित आश्वासन प्रदान गर्नु हो। कर परामर्शदाताको ध्यान कर योजना, अनुपालन, कर जोखिम व्यवस्थापन र लागू हुने कर कानुनहरू अनुसार क्लाइन्टलाई सल्लाह दिनमा केन्द्रित हुन्छ। दुवैको उद्देश्य वित्तीय अनुशासन र अनुपालन सुधार गर्नु हो, तर भूमिका भने फरक हुन्छ।
३. नेपालका व्यवसायीहरूले अहिले सबैभन्दा बढी सामना गरिरहेको कर समस्या के हो?
मेरो विचारमा मुख्य समस्या कर कानुनको जटिलताभन्दा पनि उचित लेखा रेकर्ड, कागजात, समयमा नै अनुपालन र कर योजनाको कमी हो। धेरै व्यवसायीहरूले करलाई वर्षको अन्त्यमा गर्ने कामको रूपमा हेर्छन्।
मेरो सुझाव भनेको कर अनुपालनलाई मासिक वित्तीय व्यवस्थापनको एक हिस्सा बनाउनुपर्छ।
४. एउटा राम्रो कर परामर्शदाता (Tax Consultant) मा हुनुपर्ने मुख्य गुण के हुन्?
तीनवटा कुरा अत्यन्त महत्वपूर्ण छन्—प्राविधिक ज्ञान (technical knowledge), इमानदारी (integrity) र व्यावहारिक व्यावसायिक समझ (practical business understanding)। कर कानुन जान्नु मात्र पर्याप्त हुँदैन; त्यसलाई क्लाइन्टको वास्तविक व्यापारिक अवस्थामा कानुनी र व्यावसायिक रूपमा उपयुक्त तरिकाले प्रयोग गर्न सक्नुपर्छ।
५. क्लाइन्टले कर छली (tax avoidance) वा आक्रामक कर योजना (aggressive tax planning) गर्न खोजेमा तपाईं के गर्नुहुन्छ?
म क्लाइन्टलाई कानुनी कर योजना (legal tax planning) र कर छली (tax evasion) बीचको स्पष्ट फरक बुझाउँछु। उपलब्ध कानुनी छुट, सुविधाहरू, प्रोत्साहन र उचित संरचना प्रयोग गर्न सकिन्छ, तर झूटा कागजात वा कारोबार लुकाउने कामलाई म व्यावसायिक रूपमा समर्थन गर्दिनँ।
कर र अनुपालन (Taxation & Compliance) :
६. नेपालको आयकर प्रणालीका (Income Tax System) मुख्य विशेषताहरू के हुन्?
नेपालमा आयकर प्रणाली मुख्यतया आयकर ऐन, नियमावली र वार्षिक वित्त ऐन अन्तर्गत सञ्चालन हुन्छ। करदाताको प्रकृति, आम्दानीको स्रोत र लागू हुने व्यवस्थाहरूको आधारमा कर दायित्व निर्धारण गरिन्छ। त्यसैले हालको कर दर मात्र होइन, लागू हुने कानुन, छुट, कटौती र अनुपालन आवश्यकताहरू पनि हेर्नुपर्छ।
७. कर योजना (Tax Planning) र कर छली (Tax Evasion) बीच के फरक छ?
कर योजना कानुनी हो भने कर छली गैरकानुनी हो। कर योजना भनेको कानुनले दिएको सुविधा प्रयोग गरेर कर दायित्वलाई कुशलतापूर्वक व्यवस्थापन गर्नु हो। कर छली भनेको आम्दानी लुकाउने, गलत खर्च देखाउने वा झूटा विवरण दिने जस्ता गैरकानुनी गतिविधिहरू हुन्।
८. मूल्य अभिवृद्धि कर (VAT) किन महत्वपूर्ण छ?
मूल्य अभिवृद्धि कर सरकारको राजस्व सङ्कलनको एक महत्वपूर्ण स्रोत हुनुको साथै व्यावसायिक कारोबारलाई औपचारिकता दिन सहयोग गर्ने अप्रत्यक्ष कर हो। उचित मूल्य अभिवृद्धि कर प्रणालीले कारोबारको कागजात, इनपुट-आउटपुट ट्र्याकिङ र व्यापारिक पारदर्शिता बढाउँछ।
९. मूल्य अभिवृद्धि करमा दर्ता भएका (VAT registered) र दर्ता नभएका (non-VAT) व्यवसायहरू बीच व्यावहारिक भिन्नता के हो?
मूल्य अभिवृद्धि करमा दर्ता भएका व्यवसायले लागू हुने करयोग्य आपूर्तिहरूमा मूल्य अभिवृद्धि कर चार्ज गर्ने, सङ्कलन गर्ने, प्रतिवेदन पेस गर्ने र जम्मा गर्नुपर्छ। साथै, योग्य इनपुट मूल्य अभिवृद्धि कर क्रेडिट दाबी गर्न सक्छ। मूल्य अभिवृद्धि करमा दर्ता नभएका व्यवसायहरूमा ती कर अनुपालनका दायित्वहरू सामान्यतया लागू हुँदैनन्, तर अन्य लागू हुने कर तथा दर्तासम्बन्धी आवश्यकताहरू भने कायम रहन्छन्।
१०. इनपुट VAT (Input VAT) र आउटपुट VAT (Output VAT) भनेको के हो?
इनपुट VAT भनेको व्यवसायले आफ्नो करयोग्य खरिदमा तिरेको VAT हो। आउटपुट VAT भनेको करयोग्य बिक्रीमा ग्राहकबाट सङ्कलन गरिएको VAT हो। सामान्य अवस्थामा तिर्नुपर्ने VAT = आउटपुट VAT – योग्य इनपुट VAT। (payable VAT = Output VAT – eligible Input VAT)
११. मूल्य अभिवृद्धि कर (VAT) क्रेडिट दाबी गर्दा के कुरामा ध्यान दिनुपर्छ?
वैध कर बीजक (valid tax invoice), आपूर्तिकर्ताको विवरण, स्थायी लेखा नम्बर (PAN)/मूल्य अभिवृद्धि कर जानकारी, व्यावसायिक उद्देश्य र लागू हुने कानुनी आवश्यकताहरू प्रमाणित गर्नुपर्छ। केवल बीजक भएको आधारमा मात्र इनपुट मूल्य अभिवृद्धि कर क्रेडिट दाबी गर्नु उचित हुँदैन; कारोबार वास्तविक र कानुनी रूपमा योग्य हुनुपर्छ।
१२. स्रोतमा कर कट्टी (TDS) भनेको के हो?
TDS अर्थात् स्रोतमा कर कट्टी (Tax Deducted at Source)। यसको उद्देश्य भुक्तानी हुने समयमै केही कर सङ्कलन गरेर सरकारी राजस्व सुनिश्चित गर्नु हो। लागू हुने भुक्तानी र करदाताको श्रेणी अनुसार विथहोल्डिङ दर (withholding rate) फरक हुन सक्छ। आर्थिक वर्ष २०८३/८४ का विथहोल्डिङ दरहरू आन्तरिक राजस्व विभाग (IRD) ले प्रकाशित गरेको छ।
१३. स्रोतमा कर कट्टी (TDS) काट्ने र दाखिला गर्ने जिम्मेवारी कसको हुन्छ?
लागू हुने कानुन अनुसार विथहोल्डिङ दायित्व भएको भुक्तानीकर्ताले भुक्तानी गर्दा तोकिएको दर अनुसार कर कट्टी गरी निर्धारित समयभित्र सरकारी खातामा जम्मा गर्नुपर्छ र आवश्यक प्रतिवेदन पेस गर्नुपर्छ।
१४. वार्षिक आयकर विवरण (Annual Income Tax Return) र पेस्की कर भुक्तानी (Advance Tax Payment) बीच के सम्बन्ध छ?
पेस्की कर भुक्तानी भनेको वर्षको अवधिमा अनुमानित कर दायित्वको आधारमा कर भुक्तानी गर्नु हो। वार्षिक विवरणमा वास्तविक करयोग्य आम्दानी र अन्तिम कर दायित्व गणना गरिन्छ र लागू हुने पेस्की कर/स्रोतमा कर कट्टी (TDS) क्रेडिट समायोजन गरिन्छ।
१५. कर लेखापरीक्षक (Tax Audit) र वित्तीय लेखापरीक्षक (Financial Audit) बीच के फरक छ?
वित्तीय लेखापरीक्षकको मुख्य ध्यान वित्तीय विवरणहरूको निष्पक्षता र लागू हुने वित्तीय प्रतिवेदन ढाँचा अनुसारको प्रस्तुतिमा हुन्छ। कर लेखापरीक्षक वा अनुपालन समीक्षाको ध्यान करयोग्य आम्दानी, छुट, कर व्यवस्थाहरू र कर दायित्वहरूमा हुन्छ।
१६. लगातार घाटा देखाउने कम्पनीको तपाईं कसरी समीक्षा (review) गर्नुहुन्छ?
पहिले म आम्दानीको प्रवृत्ति (revenue trend), कुल मार्जिन (gross margin), सञ्चालन खर्च (operating expenses), वित्तीय लागत (finance cost), सम्बन्धित पक्षबीचका कारोबारहरू (related-party transactions), मालसामान (inventory), प्राप्य रकम (receivables), ह्रासकट्टी (depreciation) र नगद प्रवाह (cash flow) को समीक्षा गर्छु। त्यसपछि लेखा घाटा वास्तविक व्यापारिक कार्यसम्पादनको परिणाम हो वा लेखा/कर समायोजनको परिणाम हो भनी विश्लेषण गर्छु।
१७. सम्बन्धित पक्षबीच हुने कारोबारहरूले (Related-party transactions) कर अनुपालनमा कस्तो प्रभाव पार्छ?
सम्बन्धित पक्षबीच हुने कारोबारहरू बजार मूल्य सिद्धान्त (arm's-length principle), कागजात र लागू हुने कर नियमहरू अनुसार हुनु पर्छ। यदि कारोबार व्यावसायिक रूपमा उचित छैन वा पर्याप्त रूपमा कागजात गरिएको छैन भने करको जोखिम बढ्न सक्छ।
१८. ट्रान्सफर प्राइसिङ (Transfer Pricing) किन महत्वपूर्ण बन्दै गएको छ?
सीमापार सम्बन्धित पक्षबीचका कारोबारहरू (cross-border related-party transactions) बढ्दै गएकाले नाफा सार्ने काम (profit shifting) र अनुपयुक्त मूल्य निर्धारण (inappropriate pricing) रोक्न ट्रान्सफर प्राइसिङ महत्वपूर्ण हुन्छ। यसले करयोग्य नाफा वास्तविक आर्थिक गतिविधिसँग उचित रूपमा मेल खान्छ कि ψैन भन्ने सुनिश्चित गर्न मद्दत गर्छ।
१९. डिजिटल कारोबार (Digital transactions) बढ्दा कर प्रशासनमा कस्तो प्रभाव पर्छ?
डिजिटल कारोबारहरूले कारोबारको ट्रेल (transaction trail) बढाउँछ, जसले अनुपालन अनुगमन (compliance monitoring) र डेटा-आधारित कर प्रशासनलाई बलियो बनाउन सक्छ। तर ई-कमर्स, डिजिटल सेवाहरू, सीमापार कारोबारहरू र डिजिटल प्लेटफर्महरूको कर उपचार (tax treatment) पनि स्पष्ट र व्यावहारिक हुनुपर्छ।
२०. स्थायी लेखा नम्बर (PAN), मूल्य अभिवृद्धि कर (VAT) र कर चुक्ता प्रमाणपत्र (Tax Clearance Certificate) को महत्व के हो?
यी कर पहिचान, लागू हुने कर दर्ता र अनुपालन स्थितिसँग सम्बन्धित महत्वपूर्ण कागजातहरू हुन्। व्यवसाय दर्ता, बैंकिङ, सरकारी ठेक्काहरू, लगानी तथा विभिन्न कर्पोरेट कारोबारहरूमा यिनको व्यावहारिक महत्व हुन्छ।
नेपालका वर्तमान आर्थिक मुद्दाहरू (CURRENT ECONOMIC ISSUES OF NEPAL)
२१. आर्थिक वर्ष २०८३/८४ को बजेटका महत्वपूर्ण पक्षहरू के हुन्?
मेरो दृष्टिकोणमा बजेटलाई केवल राजस्व सङ्कलन गर्ने कागजातको रूपमा मात्र होइन, आर्थिक वृद्धि, निजी क्षेत्रको लगानी, रोजगारी सिर्जना, उत्पादन वृद्धि र वित्तीय दिगोपनको एक नीतिगत उपकरणको रूपमा हेर्नुपर्छ। विशेष गरी उत्पादक खर्च र कार्यान्वयन क्षमता महत्वपूर्ण हुन्छन्।
२२. अहिले नेपालको अर्थतन्त्रका मुख्य चुनौतीहरू के हुन्?
म तीनवटा प्रमुख चुनौतीहरू देख्छु:
-
न्यून उत्पादनमूलक लगानी (Low productive investment)
-
रोजगारी र बसाइसराइको दबाब (Employment and migration pressure)
-
कमजोर घरेलु उत्पादन र उच्च आयात निर्भरता (Weak domestic production and high import dependence)
यससँगै सार्वजनिक पुँजीगत खर्चको प्रभावकारी कार्यान्वयन पनि एक महत्वपूर्ण चुनौती हो।
२३. निजी क्षेत्रको कर्जा वृद्धि (Private-sector credit growth) कमजोर हुनुको कारण के हुन सक्छ?
ब्याजदर मात्र यसको कारण होइन। व्यापारिक आत्मविश्वास (business confidence), लगानीको माग, परियोजनाको सम्भाव्यता, धितो संरचना (collateral structure), नियमन अनिश्चितता र आर्थिक अपेक्षाले पनि कर्जाको मागलाई प्रभावित गर्छन्। त्यसैले कर्जा वृद्धि बढाउन मौद्रिक तथा संरचनागत दुवै सुधारहरू आवश्यक हुन्छन्।
२४. तरलता (Liquidity) पर्याप्त हुँदा पनि लगानी किन नबढ्न सक्छ?
तरलता उपलब्ध हुनु र लगानीयोग्य माग (investable demand) हुनु एउटै कुरा होइन। यदि व्यवसायहरूले भविष्यको माग, नीतिगत स्थिरता वा अपेक्षित प्रतिफल (expected return) बारे आत्मविश्वास महसुस गर्दैनन् भने न्यून ब्याजदर हुँदाहुँदै पनि ऋण लिने र लगानी गर्ने काम कमजोर हुन सक्छ।
२५. रेमिट्यान्स माथिको नेपालको निर्भरतालाई कसरी हेर्नुहुन्छ?
रेमिट्यान्सले वैदेशीक मुद्रा सञ्चिति, घरायसी आम्दानी र उपभोगमा ठूलो योगदान पुर्याएको छ। तर दीर्घकालमा रेमिट्यान्सलाई उपभोगमा मात्र सीमित नराखी उत्पादनमूलक लगानी, उद्यमशीलता र पुँजी निर्माणतर्फ लैजान (channel गर्न) आवश्यक छ।
२६. रेमिट्यान्सलाई उत्पादनमूलक लगानीमा कसरी लैजान सकिन्छ?
वित्तीय साक्षरता, लगानीका उत्पादनहरू, उद्यमशीलता सहयोग, डायस्पोरा (प्रवासी) लगानी संयन्त्र र उत्पादनमूलक क्षेत्रका प्रोत्साहनहरू बढाउनुपर्छ। वैदेशिक रोजगारीमा गएका कामदारहरूको बचतलाई उत्पादनमूलक क्षेत्रमा लगानी गर्ने सुरक्षित र पारदर्शी संयन्त्र आवश्यक हुन्छ।
२७. मुद्रास्फीति (Inflation) नियन्त्रण गर्न मौद्रिक र वित्तीय नीति (Monetary and Fiscal Policy) को भूमिका के हुन्छ?
मौद्रिक नीतिले मुद्राको आपूर्ति, तरलता, ब्याजदर र कर्जाको अवस्थाहरूलाई प्रभावित गर्छ। वित्तीय (राजस्व) नीतिले सरकारी खर्च, कर र सार्वजनिक मागलाई प्रभावित गर्छ। यदि यी दुवैबीच समन्वय (coordination) भयो भने मुद्रास्फीति नियन्त्रण र आर्थिक वृद्धिबीच राम्रो सन्तुलन कायम गर्न सकिन्छ।
२८. मौद्रिक नीति (Monetary Policy) र वित्तीय नीति (Fiscal Policy) बीच समन्वय (coordination) किन आवश्यक छ?
यदि मौद्रिक नीति एकातिर र वित्तीय नीति अर्कोतिर गए भने नीतिको प्रभावकारिता कमजोर हुन सक्छ। उदाहरणका लागि, मौद्रिक नीतिले तरलता व्यवस्थापन गरिरहँदा वित्तीय खर्चको संरचना र समय पनि समष्टिगत आर्थिक स्थायित्व (macroeconomic stability) सँग मेल खाने (consistent) हुनुपर्छ। नेपाल राष्ट्र बैंकले आर्थिक वर्ष २०८३/८४ को मौद्रिक नीति प्रकाशित गरिसकेको छ, त्यसैले अन्तर्वार्ता अघि त्यसका प्रमुख नीतिगत प्राथमिकताहरू पुनरावलोकन गर्नु विशेष उपयोगी हुन्छ।
२९. ब्याजदर घट्दा अर्थतन्त्रमा कस्तो प्रभाव पर्छ?
सामान्यतया, न्यून ब्याजदरले ऋण लिने लागत (borrowing cost) घटाएर लगानी र उपभोग बढाउन सक्छ। तर कर्जाको माग कमजोर छ भने केवल ब्याजदर घटाउनι मात्रले पर्याप्त लगानी उत्पन्न गर्न सक्दैन। त्यसैले ब्याजदरसँगै व्यापारिक आत्मविश्वास र लगानीको वातावरण पनि सुधारिनुपर्छ।
३०. वैदेशिक लगानी (Foreign Investment) बढाउन मुख्य चुनौती के हो?
नीतिगत अनुमानयोग्यता (policy predictability), नियामक प्रक्रिया, नाफा वा रकम फिर्ता लैजाने संयन्त्र (repatriation mechanism), पूर्वाधार, परियोजना स्वीकृति प्रक्रिया र कार्यान्वयनको निश्चितता महत्वपूर्ण छन्। वैदेशीक लगानीकर्तालाई केवल छुट वा प्रोत्साहन मात्र होइन, अनुमानयोग्य व्यापारिक वातावरण चाहिन्छ।
३१. युवाहरू विदेश जाने प्रवृत्ति (trend) ले अर्थतन्त्रमा कस्तो असर गर्छ?
छोटो अवधिमा रेमिट्यान्स र घरायसी आम्दानी बढ्छ। तर दीर्घकालमा दक्ष जनशक्तिको अभाव (skilled labour shortage), उद्यमशीलताको खाडल र घरेलु उत्पादन क्षमतामा दबाब आउन सक्छ। त्यसैले विदेशबाट आएको आम्दानीलाई घरेलु पुँजी निर्माणमा रूपान्तरण गर्नु महत्वपूर्ण हुन्छ।
३२. नेपाललाई आयातमा आधारित (import-based) अर्थतन्त्रबाट उत्पादन तथा निर्यातमुखी (production/export-oriented) अर्थतन्त्र कसरी बनाउने?
प्रतियोगितात्मक घरेलु उत्पादन, भरपर्दो पूर्वाधार, ऊर्जाको उपलब्धता, प्रविधिको अवलम्बन, सीप विकास र निर्यात प्रोत्साहनमा ध्यान दिनुपर्छ। केवल आयात प्रतिबन्ध लगाउनु भन्दा घरेलु प्रतिस्पर्धात्मक क्षमता बढाउनु नै दिगो उपाय (sustainable approach) हो।
३३. अनौपचारिक अर्थतन्त्रलाई औपचारिक अर्थतन्त्रमा कसरी ल्याउने?
केवल दर्ता मात्र पर्याप्त हुँदैन। औपचारिकीकरणको लागत घटाउने, डिजिटल भुक्तानी र लेखा प्रणालीको प्रयोग बढाउने, सरल कर प्रक्रियाहरू बनाउने र औपचारिक व्यवसायहरूलाई वित्त (ऋण/लगानी) तथा सरकारी अवसरहरूमा पहुँच प्रदान गर्ने हो भने व्यवसायहरू स्वेच्छाले औपचारिक बन्न प्रोत्साहित हुन्छन्।
३४. डिजिटल अर्थतन्त्र बढ्दा कर प्रशासनका चुनौतीहरू के हुन्?
डिजिटल सेवाहरू र सीमापार कारोबारहरूको कर उपचार (tax treatment), कारोबारको पहिचान, करदाता दर्ता र डेटा एकीकरण प्रमुख चुनौतीहरू हुन्। कर प्रणाली प्रविधिमैत्री हुनुपर्छ तर अनुपालनको बोझ (compliance burden) पनि अनावश्यक रूपमा बढाउनु हुँदैन। आन्तरिक राजस्व विभाग (IRD) ले गैर-बासिन्दा व्यक्तिहरूबाट प्रदान गरिने इलेक्ट्रोनिक सेवाहरूसँग सम्बन्धित भ्याट कार्यविधि/स्पष्टीकरण समेत हालै प्रकाशित गरेको देखिन्छ, जसले डिजिटल कर प्रणाली अहिले व्यावहारिक नीतिगत मुद्दा बनिरहेको देखाउँछ।
३५. कर प्रणालीमा एउटा मात्र सुधार गर्न पाउनुभयो भने के गर्नुहुन्छ?
म कर प्रशासनको सरलीकरण र डिजिटल एकीकरण (tax administration simplification and digital integration) लाई प्राथमिकता दिन्छु। करदाता दर्तादेखि दाखिला, भुक्तानी, मिलान (reconciliation) र चुक्ता (clearance) सम्मको प्रक्रिया सरल, अनुमानयोग्य र एकीकृत हुनुपर्छ। यसले स्वेच्छिक अनुपालन (voluntary compliance) बढाउँछ।
३६. “नेपालमा करको दर (tax rate) भन्दा अनुपालनको लागत (compliance cost) ठूलो समस्या हो।” के तपाईंसँग यो कुरामा सहमति छ?
धेरै हदसम्म सहमत छु। विशेष गरी साना तथा मझौला व्यवसायहरू (SMEs) का लागि बारम्बार गर्नुपर्ने विवरण पेस (frequent filings), कागजात, लेखा, मिलान र नियामक प्रक्रियाहरूको कुल लागत महत्वपूर्ण हुन्छ। त्यसैले कर सुधारको उद्देश्य राजस्व मात्र नभई अनुपालनमा सहजता (ease of compliance) पनि हुनुपर्छ।
३७. राजस्व (Revenue) बढाउन करको दर बढाउने कि करको दायरा (tax base) बढाउने?
मेरो प्राथमिकता करको दायरा विस्तार गर्नु हो। धेरै करदाताहरूबाट उचित कर सङ्कलन गर्नु दिगो हुन्छ। करको दर अत्यधिक बढाउँदा अनुपालन गर्ने प्रेरणा (compliance incentive) कमजोर हुन सक्छ र अनौपचारिक गतिविधिहरू बढ्न सक्ін।
३८. करदाताको आत्मविश्वास किन कमजोर हुन सक्छ?
बारम्बार हुने नीतिगत परिवर्तनहरू, जटिल प्रक्रियाहरू, व्याख्यामा एकरूपता नहुनु र करदाता-सेवाको खाडलले आत्मविश्वासलाई प्रभावित गर्न सक्छ। करदाताले प्रणालीलाई निष्पक्ष, अनुमानयोग्य र पारदर्शी महसुस गर्नुपर्छ।
३९. “कर प्रणाली जटिल छ” भन्ने व्यापारिक क्लाइन्टलाई तपाईं के भन्नुहुन्छ?
म कर प्रणालीलाई व्यवसाय मालिकको दृष्टिकोणबाट सरल बनाइदिन्छु—पहिले लागू हुने दर्ता र दायित्वहरू पहिचान गर्छु, त्यसपछि मासिक अनुपालन क्यालेन्डर (compliance calendar), लेखा प्रणाली र कागजात प्रक्रिया स्थापना गर्छु। मेरो उद्देश्य क्लाइन्टलाई कानुन बुझाउनु भन्दा पनि अनुपालनलाई व्यावहारिक रूपमा व्यवस्थापन गर्न सहयोग गर्नु हो।
तल दिएको पाठको नेपाली अनुवाद:
४०. “कर कम तिर्ने तर कानुनी रूपमा सुरक्षित रहने उपाय” सोधेमा तपाईं के भन्नुहुन्छ?
म स्पष्ट रूपमा भन्छु—कर छली (tax evasion) होइन, कर योजना (tax planning) गर्न सकिन्छ। लागू हुने छुटहरू (deductions), प्रोत्साहनहरू, ह्रासकट्टी (depreciation), व्यावसायिक संरचना र समय जस्ता कानुनी व्यवस्थाहरूको उचित उपयोग गर्न सकिन्छ, तर कारोबार वा आम्दानी लुकाउने काम स्वीकार्य हुँदैन।
४१. लेखा रेकर्ड (accounting records) र वास्तविक कारोबारहरू बीच किन मेल खाँदैन (mismatch हुन्छ)?
कमजोर बुककिपिङ, नगद कारोबार, आन्तरिक नियन्त्रणको अभाव, व्यक्तिगत र व्यापारिक कोष मिसिनु, कागजातका खाडलहरू र कमजोर लेखा प्रणालीहरू प्रमुख कारणहरू हुन सक्छन्। त्यसैले बुककिपिङलाई केवल अनुपालनको रूपमा मात्र नभई व्यवस्थापन सूचना प्रणाली (management information system) को रूपमा हेर्नुपर्छ।
४२. बैंक कारोबार बढेपछि कर छली घट्छ?
बैंकिङ ट्रेल (trail) ले पारदर्शिता बढाउन सक्छ, तर बैंक कारोबार मात्र पर्याप्त होइन। लेखा रेकर्ड, बीजक (invoices), कर विवरणहरू, मालसामान (inventory), ज्याला/तलब (payroll) र बैंकिङ डेटा बीच मिलान (reconciliation) पनि आवश्यक हुन्छ।
४३. कर प्रशासन पूर्ण रूपमा डिजिटल (digital) हुँदा यसका फाइदा र जोखिमहरू के हुन्?
मुख्य फाइदा भनेको गति, पारदर्शिता, डेटा एकीकरण र अनुगमन हो। मुख्य जोखिम भनेको डेटा गोपनीयता, साइबर सुरक्षा, प्रणालीमा निर्भरता र डिजिटल रूपमा कम सक्षम करदाताहरूको पहुँच हो। त्यसैले डिजिटलाइजेसनसँगै करदाता सहयोग पनि आवश्यक हुन्छ।
४४. साना तथा मझौला व्यवसायहरू (SMEs) लाई कर अनुपालनमा कसरी प्रोत्साहित गर्ने?
साना तथा मझौला व्यवसायहरूका लागि सरल अनुपालन, डिजिटल बुककिपिङ, व्यावहारिक करदाता शिक्षा, अनुमानयोग्य प्रक्रियाहरू र समयमै सल्लाहकार सहयोग आवश्यक छन्। मेरो विचारमा, “अनुपालन स्वेच्छाले पालना गर्न सकिनेほど सहज हुनुपर्छ।” (“Compliance should be easy enough to follow voluntarily.” सन्देश दिनुपर्छ।)
४५. तपाईंलाई अर्थमन्त्री(Finance Minister) / कर नीति सल्लाहकार (Tax Policy Advisor) बनाइयो भने पहिलो १०० दिनमा के गर्नुहुन्छ?
म तीनवटा क्षेत्रमा ध्यान केन्द्रित गर्नेछु:
-
पहिलो – कर प्रशासन: करदाता दर्ता, विवरण पेस गर्ने, भुक्तानी र चुक्ता प्रक्रियालाई सरल बनाउने।
-
दोस्रो – निजी क्षेत्र: लगानीका अवरोधहरू, नियामक दोहोरोपन र अनुपालनको लागत पहिचान गरेर व्यावहारिक सुधारहरू गर्ने।
-
तेस्रो – राजस्वको गुणस्तर: करको दर बढाउनुभन्दा करको दायरा विस्तार, अनौपचारिक अर्थतन्त्रको औपचारिकीकरण र डेटा-संचालित अनुपालनमा ध्यान केन्द्रित गर्ने।